Stai conectat...

BUSSINES

Veniturile care nu apar la ANAF nu închid automat ușa unui credit. Ce verifică IFN-urile înainte să aprobe o cerere

Publicat

la

Românii care obțin venituri ce nu pot fi verificate în mod obișnuit prin bazele de date ANAF pot întâmpina dificultăți atunci când solicită un împrumut. Situația nu înseamnă însă automat că accesul la creditare este imposibil, deoarece modul în care este analizată capacitatea de rambursare diferă de la un creditor la altul.

În cazul creditelor acordate online, verificarea veniturilor a devenit în ultimii ani tot mai automatizată. Pentru persoanele cu salarii declarate în România, procesul poate fi relativ simplu. Lucrurile se complică însă în cazul celor care obțin venituri din străinătate, din anumite structuri ale statului sau din alte surse care nu sunt întotdeauna vizibile printr-o verificare fiscală standard.

Extrasul de cont poate deveni o piesă importantă în analiza dosarului

Instituțiile financiare nu se bazează exclusiv pe informațiile declarate de solicitant într-un formular.

În funcție de creditor și de profilul clientului, analiza poate include consultarea Biroului de Credit, verificarea identității, analiza gradului de îndatorare, verificarea unor baze de date și examinarea extraselor de cont.

Extrasul bancar poate fi relevant mai ales atunci când venitul nu poate fi confirmat direct prin ANAF. Încasările recurente, valoarea acestora și continuitatea lor pot oferi creditorului informații suplimentare despre capacitatea solicitantului de a rambursa împrumutul.

O verificare privind creditele acordate persoanelor ale căror venituri nu pot fi confirmate prin ANAF, realizată prin contactarea directă a 30 de instituții financiare nebancare, arată că practicile nu sunt uniforme. Unele instituții au indicat posibilitatea analizării unor documente alternative, inclusiv extrase de cont, în timp ce condițiile diferă în funcție de tipul venitului și situația solicitantului.

Prin urmare, expresia „credit fără ANAF”, întâlnită frecvent în mediul online, nu trebuie interpretată ca un credit acordat fără verificări.

Fără verificare ANAF nu înseamnă fără verificarea clientului

Chiar dacă un creditor nu poate confirma venitul prin ANAF sau utilizează alte metode de verificare, instituția trebuie în continuare să evalueze riscul asociat acordării împrumutului.

Un solicitant poate fi verificat din mai multe perspective: existența altor credite, istoricul întârzierilor la plată, eventualele popriri sau executări, nivelul veniturilor recurente și raportul dintre acestea și obligațiile financiare existente.

În cazul unor venituri provenite din străinătate, pot apărea condiții suplimentare. Creditorul poate solicita, de pildă, un contract de muncă sau dovada încasării constante a salariului într-un cont bancar.

Faptul că procedura unei instituții este mai flexibilă decât cea a alteia nu înseamnă, așadar, că împrumutul este acordat automat.

Costul creditului rămâne unul dintre cele mai importante criterii

Dincolo de condițiile de eligibilitate, consumatorii trebuie să urmărească suma totală care urmează să fie rambursată.

Legislația în vigoare stabilește plafoane pentru costurile anumitor credite de consum. În cazul împrumuturilor de până la 5.000 de lei, de exemplu, costul total al creditării nu poate depăși 1% pe zi, iar suma totală plătibilă nu poate depăși dublul valorii creditului.

Pentru creditele cuprinse între 5.001 și 10.000 de lei, plafonul zilnic este de 0,8%, iar pentru cele între 10.001 și 25.000 de lei, de 0,6%, fiind păstrată și limita privind dublul sumei împrumutate.

Regulile au fost introduse prin Legea nr. 243/2024, aplicabilă relațiilor dintre consumatori și creditorii financiari.

O aprobare rapidă nu ar trebui să fie singurul criteriu

În cazul unui necesar urgent de bani, viteza cu care poate fi obținut un împrumut tinde să devină principalul criteriu de alegere. Pentru consumator, însă, diferențele dintre două oferte pot deveni importante după semnarea contractului.

DAE, valoarea totală de rambursat, penalitățile aplicabile în cazul întârzierii, perioada creditului și condițiile de rambursare anticipată sunt informații care ar trebui verificate înainte de acceptarea unei oferte.

Este utilă și diferențierea între condițiile generale afișate pe site și oferta concretă primită în urma evaluării individuale.

În final, imposibilitatea verificării unui venit prin ANAF nu exclude în toate situațiile accesul la finanțare, dar nici nu elimină analiza bonității. Pentru consumator, întrebarea importantă nu este doar dacă poate obține creditul, ci și în ce condiții și la ce cost total.

Loading

Click si Comentează

Leave a Reply

Adresa ta de email nu va fi publicată. Câmpurile obligatorii sunt marcate cu *

ACTUAL

Florin Enache, fondatorul TEILOR, premiat în cadrul Galei CEO Awards 2026: „Liderii care îi fac pe ceilalți mai buni”
Publicat

la

Autor

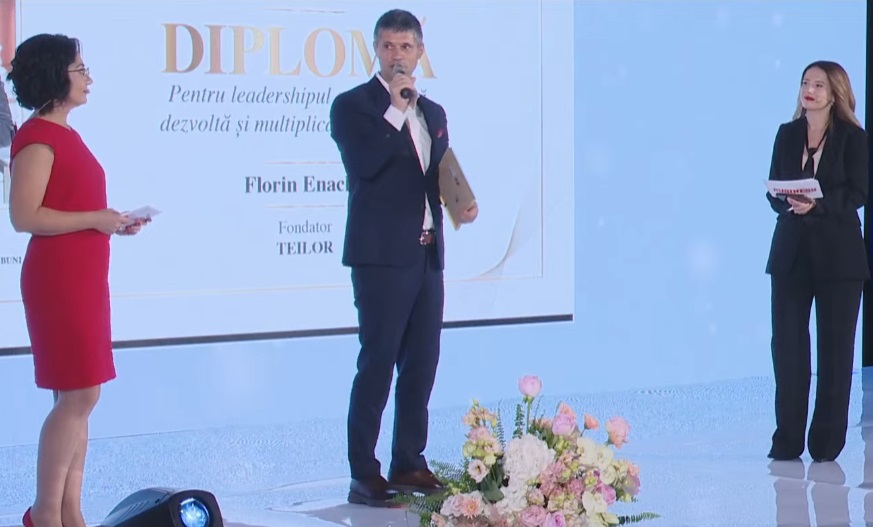
Omul de afaceri piteștean Florin Enache, fondatorul și membrul în Consiliul de Administrație al lanțului de bijuterii de lux TEILOR, a fost distins cu un premiu de prestigiu în cadrul Galei CEO AWARDS 2026 – THE MULTIPLIER EFFECT.

Evenimentul de elită al mediului de afaceri românesc s-a desfășurat aseară în cadrul unui cadru elegant, la hotelul JW Marriott din București, reunind unii dintre cei mai influenți lideri de companii, antreprenori și manageri de top din țară.

Recunoaștere pentru viziune și leadership cu impact

Ediția din acest an a galei, desfășurată sub tema „THE MULTIPLIER EFFECT: Liderii care îi fac pe ceilalți mai buni”, a pus accentul pe acei executivi și antreprenori care nu doar că obțin performanțe financiare remarcabile, dar reușesc să inspire, să dezvolte echipe de succes și să multiplică valoarea în comunitățile și industriile în care activează.

Florin Enache a fost recompensat pentru viziunea sa strategică și pentru modul în care a transformat un brand fondat la Pitești într-una dintre cele mai importante și dinamice rețele de magazine de bijuterii de lux din regiune.
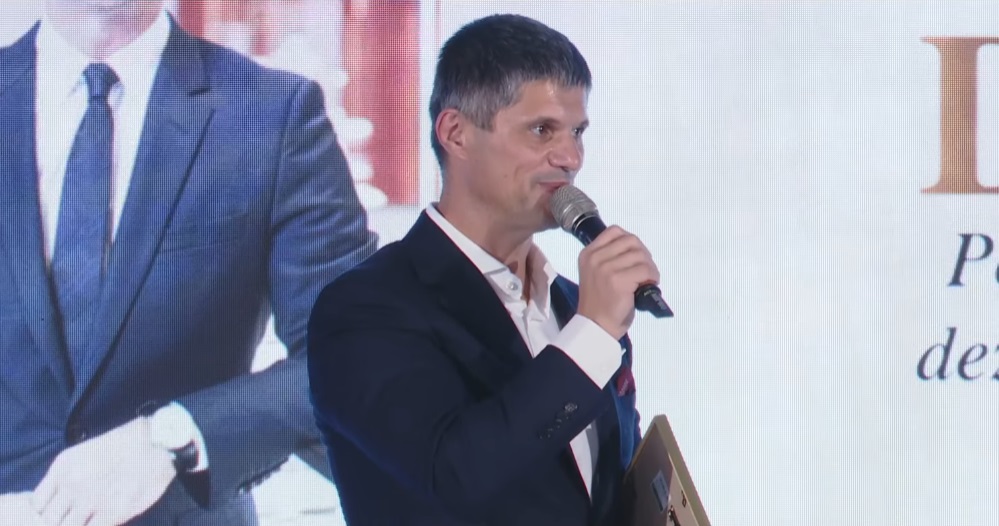
„Leadershipul nu este doar despre performanță individuală, ci despre capacitatea de a construi punți și de a oferi celor din jur resursele necesare pentru a evolua. Acest premiu aparține întregii echipe TEILOR, alături de care am transformat o pasiune într-un brand internațional”, este mesajul transmis implicit de succesul fondat pe viziunea sa.

De la Pitești la extindere internațională

Fondat în urmă cu mai bine de două decenii în Pitești, brandul TEILOR a cunoscut o expansiune spectaculoasă sub coordonarea lui Florin Enache și a echipei sale de management. Astăzi, rețeaua numără zeci de magazine de bijuterii de lux atât în România, cât și pe piețele internaționale din Europa Centrală și de Est (Polonia, Ungaria, Bulgaria, Cehia).

Prin accentul pus pe inovație, design exclusivist, sustenabilitate și experiențe premium oferite clienților, TEILOR a devenit un reper în sectorul de retail de lux.

Un model de urmat pentru comunitatea de afaceri locală

Distincția primită la Gala CEO Awards 2026 reconfirmă statutul lui Florin Enache drept unul dintre cei mai apreciați lideri din mediul antreprenorial românesc și un motiv de mândrie pentru comunitatea de afaceri din Argeș.

Evenimentul de la JW Marriott s-a încheiat cu sesiuni de networking și discuții despre viitorul leadershipului sustenabil, într-un context economic dinamic în care efectul de multiplicare (The Multiplier Effect) devine esențial pentru creșterea pe termen lung a companiilor.

Loading

Citește tot

ACTUAL

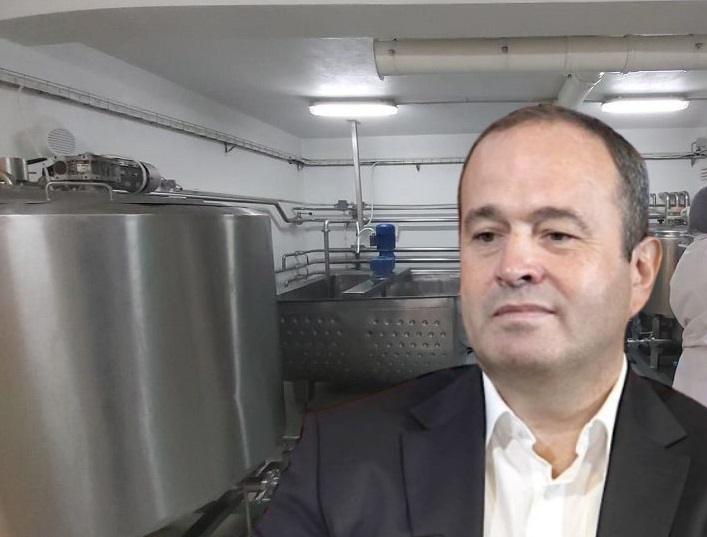
După Primăria Brăduleț, Garda de Mediu în control amplu la Lactate Brădet – Reacția patronului Marius Badea
Publicat

la

Autor

Echipele de control din cadrul Gărzii Naționale de Mediu (GNM) și-au intensificat activitatea în județul Argeș, o nouă acțiune inopinată vizând de această dată comuna Brăduleț. Dacă în urmă cu ceva timp atenția inspectorilor se îndrepta spre administrația publică locală, de data aceasta vizorul autorităților de mediu s-a mutat direct în mediul economic privat, mai exact pe platforma uneia dintre cele mai cunoscute și apreciate unități de procesare a laptelui din regiune: fabrica de lactate Brădet.

Un control inopinat extins pe parcursul a aproape trei zile

Intervenția comisarilor GNM nu a fost una fulgerătoare, ci s-a transformat într-o misiune de durată, întinsă pe o perioadă de aproape trei zile, la mijlocul saptamanii trecute. Potrivit surselor oficiale din cadrul Gărzii de Mediu, verificările au avut un caracter complex și s-au concentrat cu precădere pe două direcții esențiale: respectarea strictă a legislației privind protecția mediului și verificarea modului în care sunt gestionate resursele și apele uzate, un aspect critic pentru orice unitate industrială din industria alimentară.

Inspectorii au analizat documentația tehnică, fluxurile tehnologice, autorizațiile de mediu, precum și conformitatea instalațiilor de epurare sau gestionare a reziduurilor specifice producției de lactate, sector unde standardele de mediu și igienă ecologică sunt monitorizate extrem de îndeaproape.

Speculații locale și acuzații de control „comandat”

Așa cum se întâmplă frecvent în comunitățile rurale atunci când instituțiile statului trec pragul unor obiective economice de referință, prezența prelungită a comisarilor a dat naștere la numeroase speculații. În localitate au existat voci și scenarii care au dat de înțeles că descinderea nu ar fi fost întâmplătoare, ci ar fi purtat amprenta unui control „comandat”, sugerând posibile presiuni sau interese economice/politice menite să afecteze imaginea brandului.

Cu toate acestea, atât reprezentanții Gărzii Naționale de Mediu, cât și conducerea executivă a fabricii au respins categoric aceste ipoteze, făcând apel la rațiune și la normalitatea instituțională.

Poziția oficială a conducerii: „Instituțiile statului trebuie să își facă treaba”

Contactat pentru a oferi un punct de vedere oficial referitor la această acțiune de control, proprietarul brandului și al fabricii de lactate Brădet, Marius Badea, a adoptat o poziție echilibrată, recunoscând utilitatea unor astfel de verificări, în ciuda disconfortului inerent generat unei activități de producție.

„Desigur, într-o activitate de producție de acest gen nimănui nu-i convine un astfel de control. Dar instituțiile statului trebuie să își facă treaba. Nu, nu a fost un control comandat așa cum se zvonește. A fost un control normal, inopinat ce-i drept, și care a durat ceva mai mult”, a declarat Marius Badea, proprietarul Lactate Brădet.

În ceea ce privește rezultatele concrete ale inspecției, patronul fabricii a preferat să nu intre în amănunte tehnice excesive, însă a ținut să sublinieze un aspect esențial pentru reputația companiei: pe liniile principale vizate – respectiv respectarea legislației de mediu și gospodărirea apelor – comisarii nu au identificat nereguli sau abateri grave de la normele legale în vigoare.

Concluzie și impact

Prin finalizarea acestui control fără a fi constatate deficiențe majore, fabrica de lactate Brădet reușește să demonstreze conformitatea standardelor sale de mediu cu legislația națională și europeană. Unitatea își continuă activitatea în regim normal, oferind garanția că procesul de producție respectă atât cerințele stricte de calitate alimentară, cât și pe cele ecologice impuse de protecția mediului.

Loading

Citește tot

ECONOMIC

Raspunde administratorul cu bunurile personale pentru datoriile firmei?

Publicat

la

Autor

Una dintre cele mai frecvente intrebari ale antreprenorilor care conduc o companie cu dificultati financiare este daca pot ajunge sa raspunda cu propriile bunuri pentru datoriile societatii. Poate fi executata casa administratorului? Pot creditorii firmei sa urmareasca direct conturile personale? Ce se intampla daca societatea ajunge in insolventa?

Ca regula generala, datoriile unei societati nu sunt automat datoriile personale ale administratorului. Societatea are un patrimoniu distinct si raspunde pentru propriile obligatii. Exista insa situatii in care comportamentul administratorului poate conduce la atragerea raspunderii sale personale.

Problema devine deosebit de importanta in cazul insolventei unei firme, deoarece sunt analizate inclusiv cauzele care au determinat dificultatile financiare si modul in care compania a fost administrata.

Buju, Stanciu & Asociatii ofera asistenta juridica antreprenorilor si companiilor in probleme de drept comercial, restructurare, insolventa si litigii generate de relatiile dintre societati. Experienta echipei in drept comercial si francizare permite analizarea acestor situatii inclusiv din perspectiva contractelor, garantiilor, relatiilor dintre companii si deciziilor luate de administratori.

Datoriile firmei sunt separate de datoriile administratorului

O societate cu raspundere limitata este o persoana juridica distincta de administratorul si asociatii sai.

Daca o societate acumuleaza datorii catre furnizori, banci, ANAF, proprietari sau alti creditori, acestia nu pot considera automat patrimoniul administratorului ca fiind patrimoniul societatii.

Simplul fapt ca o companie nu isi mai poate achita datoriile nu inseamna, prin el insusi, ca administratorul trebuie sa le plateasca din patrimoniul personal.

De asemenea, esecul unei afaceri nu reprezinta automat o culpa a administratorului. O societate poate ajunge in dificultate din numeroase motive economice: pierderea unor clienti importanti, cresterea costurilor, scaderea vanzarilor, pierderea unei finantari sau schimbarea conditiilor din piata.

Cand poate raspunde administratorul cu bunurile personale?

Situatia se schimba atunci cand exista fapte concrete prin care administratorul sau alte persoane au contribuit la starea de insolventa.

Legea insolventei permite, in anumite conditii, ca o parte sau chiar intregul pasiv ramas neacoperit al societatii sa fie suportat de persoanele care au contribuit la insolventa prin anumite fapte prevazute de lege.

Printre situatiile care pot deveni relevante se numara folosirea bunurilor sau creditelor societatii in interes propriu sau in interesul altei persoane, continuarea unei activitati care conducea in mod evident societatea spre incetarea de plati, utilizarea unor mijloace ruinatoare pentru procurarea de fonduri ori anumite nereguli privind contabilitatea companiei.

De asemenea, pot fi analizate transferurile de active, platile preferentiale catre anumiti creditori si operatiunile realizate in perioada apropiata aparitiei starii de insolventa.

Important este ca raspunderea personala nu apare automat. Aceasta trebuie stabilita in conditiile prevazute de lege, prin raportare la faptele concrete si la legatura dintre acestea si starea de insolventa.

Poate fi executata casa administratorului?

Nu doar pentru ca firma are datorii.

Creditorul unei societati nu poate urmari automat apartamentul, masina sau conturile administratorului pentru o factura neachitata de companie.

Situatia poate fi diferita daca administratorul si-a asumat personal o obligatie, de exemplu printr-o garantie personala, sau daca exista o hotarare prin care a fost atrasa raspunderea acestuia in conditiile legii.

De aceea, trebuie facuta distinctia intre raspunderea administratorului pentru insolventa societatii si situatia in care acesta a garantat personal o anumita datorie.

Un avocat specializat in insolventa poate analiza contractele, garantiile si operatiunile realizate de societate pentru a determina daca exista un risc real asupra patrimoniului personal al administratorului.

Ce se intampla cu garantiile personale?

In practica, administratorii sau asociatii garanteaza uneori personal obligatiile societatii, mai ales atunci cand compania obtine un credit sau o finantare.

Daca administratorul a semnat o garantie personala, insolventa societatii nu inseamna automat ca aceasta garantie dispare.

Creditorul poate avea dreptul sa urmareasca garantul in limitele si conditiile stabilite prin contract si prin lege.

Din acest motiv, inainte de deschiderea unei proceduri de insolventa sau restructurare trebuie analizate toate garantiile existente, nu doar datoriile inscrise in contabilitatea societatii.

Ce se intampla dupa deschiderea insolventei?

Dupa deschiderea procedurii, situatia financiara si activitatea companiei sunt analizate in cadrul mecanismelor prevazute de Legea insolventei.

Un aspect important il reprezinta identificarea cauzelor care au condus la aparitia insolventei.

Nu orice decizie de business care s-a dovedit ulterior neinspirata genereaza raspundere personala. Trebuie analizate faptele efectiv savarsite, contextul economic, documentele companiei si legatura dintre comportamentul persoanei respective si prejudiciul creditorilor.

Tocmai de aceea, documentarea deciziilor importante este esentiala pentru administratori.

Transferul activelor inainte de insolventa poate crea probleme

Atunci cand societatea incepe sa aiba dificultati financiare, mutarea rapida a activelor catre o alta companie sau catre persoane apropiate poate genera riscuri juridice serioase.

Pot fi analizate, de exemplu:

  • vanzarea activelor sub valoarea reala;

  • transferarea bunurilor catre societati afiliate;

  • retragerea unor sume importante din companie;

  • platile selective catre anumiti creditori;

  • transferurile fara o justificare economica reala.

In anumite conditii, operatiunile realizate anterior deschiderii procedurii pot fi contestate sau anulate.

Prin urmare, atunci cand apar probleme financiare, deciziile privind patrimoniul companiei ar trebui luate dupa o analiza juridica si financiara.

Insolventa unei firme poate fi evitata prin restructurare?

In unele situatii, da.

Dificultatile financiare nu inseamna neaparat ca societatea trebuie sa ajunga in faliment. Exista mecanisme de restructurare si proceduri de prevenire a insolventei care pot permite negocierea datoriilor si continuarea activitatii.

Cu cat problemele sunt identificate mai devreme, cu atat exista mai multe optiuni.

Un avocat specializat in insolventa poate analiza situatia impreuna cu specialistii financiari si poate identifica solutiile juridice disponibile, de la renegocierea contractelor si restructurarea obligatiilor pana la procedurile prevazute de legislatia insolventei.

Experienta Buju, Stanciu & Asociatii in drept comercial si restructurare

Problemele generate de insolventa rareori sunt exclusiv financiare. Ele implica frecvent contracte comerciale, garantii, creditori, furnizori, asociati si decizii luate de conducerea companiei.

Buju, Stanciu & Asociatii ofera asistenta juridica societatilor si antreprenorilor in drept comercial, restructurare, insolventa si litigii, abordand fiecare situatie inclusiv din perspectiva functionarii efective a afacerii.

Experienta casei de avocatura in domeniul francizarii este relevanta si atunci cand dificultatile financiare apar intr-o retea de franciza, unde insolventa unui francizat sau a unui partener poate produce efecte asupra contractelor, redeventelor, furnizorilor si celorlalte societati implicate.

Concluzie

Administratorul nu raspunde automat cu bunurile personale pentru datoriile firmei. Patrimoniul societatii este distinct de patrimoniul persoanei care o administreaza.

Raspunderea personala poate interveni insa in situatii specifice, inclusiv atunci cand anumite fapte ale administratorului au contribuit la aparitia sau agravarea insolventei ori atunci cand acesta si-a asumat personal garantarea unor obligatii.

Pentru un administrator care observa ca societatea nu isi mai poate achita datoriile la timp, amanarea problemei poate reduce optiunile disponibile. Analizarea situatiei financiare, a contractelor, garantiilor si tranzactiilor realizate de companie poate arata daca este necesara o restructurare, deschiderea unei proceduri de insolventa sau adoptarea altor masuri pentru protejarea companiei si limitarea riscurilor personale.

Loading

Citește tot

ECONOMIC

Imprimanta UV flatbed: când devine o investiție rentabilă pentru atelierele de print

Publicat

la

Autor

Piața de producție publicitară trece printr-o perioadă în care flexibilitatea a devenit un criteriu important de competitivitate. Clienții solicită tot mai des materiale variate, serii scurte, personalizare și termene de livrare stricte. Deși printul clasic pe folie sau banner rămâne o bază a industriei, acesta nu mai acoperă singur toate oportunitățile comerciale, mai ales când vorbim despre lucrări pe suporturi rigide.

Pentru a răspunde acestor cerințe, multe ateliere analizează trecerea către imprimante industriale capabile să gestioneze o gamă mai largă de suporturi. 

În acest context, o imprimanta UV flatbed poate deveni o soluție relevantă pentru firmele care vor să extindă portofoliul de servicii. Totuși, decizia de achiziție trebuie fundamentată pe o analiză economică realistă, nu doar pe specificațiile tehnice ale echipamentului.

Ce permite imprimarea directă pe suport rigid

Principala diferență față de soluțiile roll-to-roll este posibilitatea de a printa direct pe materiale rigide sau semirigide, în funcție de specificațiile echipamentului și de compatibilitatea suportului. Cerneala UV este polimerizată rapid cu ajutorul lămpilor LED UV, ceea ce permite trecerea mai eficientă către etapele următoare de producție.

Tehnologia este utilă pentru aplicații precum panouri de semnalistică indoor și outdoor, display-uri, standuri expoziționale, plăci personalizate, elemente decorative sau materiale promoționale. Printre suporturile folosite frecvent se numără acrilul, PVC-ul, forexul, lemnul, sticla, metalul sau cartonul rigid.

Un avantaj important este reducerea unor pași intermediari, cum ar fi printarea pe autocolant și aplicarea ulterioară pe placă. În anumite fluxuri, acest lucru poate însemna mai puține manipulări, mai puține erori și un control mai bun asupra rezultatului final.

Când are sens o astfel de investiție?

Echipamentul devine relevant atunci când rezolvă o nevoie concretă în atelier. Trecerea la un sistem flatbed poate fi justificată în câteva scenarii clare:

  • Externalizare frecventă: dacă atelierul trimite constant către subcontractori lucrări pe materiale rigide, merită analizat dacă acele costuri recurente pot susține treptat investiția într-un echipament propriu.
  • Cerere stabilă: există deja comenzi pentru plăci personalizate, semnalistică, display-uri sau materiale promoționale.
  • Proiecte mai complexe: clienții solicită lucrări cu valoare mai mare, personalizare detaliată și control mai bun asupra culorilor și finisajului.

Evaluarea corectă a costurilor de operare

Un plan realist nu se oprește la prețul de achiziție. Pentru a evalua recuperarea investiției, trebuie analizate și costurile operaționale: cerneală UV, soluții de curățare, consumabile, mentenanță, service, spațiu de lucru și timp de pregătire a operatorilor.

La fel de importantă este organizarea fluxului. Materialele rigide necesită spațiu pentru depozitare, manipulare și poziționare corectă. Un operator instruit poate reduce rebuturile, poate calibra corect echipamentul și poate preveni o parte dintre opririle tehnice neplanificate.

Impactul asupra businessului

Integrarea printului rigid în regie proprie poate schimba modul de lucru al atelierului. Principalul avantaj este controlul mai bun asupra calității și termenelor de execuție. Fără dependență constantă de subcontractori, livrările pot deveni mai predictibile, iar comunicarea cu clientul mai simplă.

Diversificarea portofoliului permite abordarea unor proiecte noi: materiale corporate, semnalistică pentru retail, amenajări interioare, display-uri, panouri tehnice sau produse personalizate. În plus, capacitatea de a produce intern poate ajuta atelierul să răspundă mai rapid la comenzi urgente sau serii scurte.

Rolul furnizorului în alegerea echipamentului

Alegerea furnizorului este aproape la fel de importantă ca alegerea utilajului. Un partener cu experiență poate recomanda echipamentul potrivit în funcție de volumul de lucru, tipurile de materiale folosite și aplicațiile dorite.

Contează și posibilitatea de a face teste pe materiale, accesul la training, consumabile compatibile, piese de schimb și suport tehnic rapid. În producția publicitară, o intervenție întârziată poate afecta direct termenele de livrare și relația cu clientul.

Decizia finală

Trecerea la tehnologia UV flatbed este, înainte de toate, o decizie de business. Investiția devine rentabilă atunci când răspunde unei cereri reale, reduce dependența de externalizări și se integrează eficient în fluxul zilnic al atelierului. Nu este suficient ca echipamentul să fie performant; el trebuie ales în funcție de lucrările pe care firma le produce constant și de direcția în care vrea să își dezvolte serviciile.

Loading

Citește tot

ACTUAL

Bilanț catastrofal și rușinos în Argeș: în doar doi ani, Mînzînă și Bughiu au înjumătățit turismul județean! – Vâlcea în Top 6 național, Argeșul în derivă pe locul 26
Publicat

la

Autor

Ultimele date statistice publicate de Institutul Național de Statistică (INS) confirmă al doilea an consecutiv de scădere accelerată a sectorului turistic din județul Argeș. Sub administrarea conducerii PSD a Consiliului Județean, reprezentată de Ion Mînzînă și Adrian Bughiu – foști membri PRM fără experiențăo zi de lucru în mediul privat dar cu deceniile în cârca statului, cifrele din luna iulie 2026 indică o reducere dramatică a indicatorilor turistici, ajungând la aproape jumătate față de nivelul din iulie 2024.

În timp ce județul vecin, Vâlcea, înregistrează o creștere constantă și ajunge pe locul 6 la nivel național în topul preferințelor turistice, Argeșul se prăbușește până pe locul 26. Proasta gestionare a resurselor și lipsa unei strategii de promovare la nivel județean au transformat Argeșul dintr-o destinație de top într-un codaș al clasamentelor naționale.

Datele oficiale INS pentru luna iulie (2024 – 2026)

Indicatorii de performanță arată o reducere drastici atât a numărului de vizitatori, cât și a perioadei petrecute de aceștia în unitățile de cazare din județ:

Indicator Statistic (Luna Iulie)Iulie 2024Iulie 2025Iulie 2026Evoluție 2024 vs. 2026
Total sosiri turiști41.00031.00029.000-29,2%
Total înnoptări80.00052.00047.500-40,6%

Scăderea înnoptărilor de la 80.000 în 2024 la doar 47.500 în iulie 2026 reflectă o pierdere majoră de venituri pentru operatorii economici locali, pensiuni și restaurante, afectând direct economia județeană.

Tăcerea conducerii Consiliului Județean Argeș în fața acestor cifre alarmante ridică semne de întrebare cu privire la capacitatea administrativă a actualei echipe de a gestiona proiecte de dezvoltare regională și de a atrage investiții în infrastructura turistică.

Loading

Citește tot

ECONOMIC

Leasing auto pentru firme: cum alegi corect?

Publicat

la

Autor

Pentru multe companii, autoturismul nu este doar un mijloc de transport, ci un instrument de lucru. Poate fi necesar pentru deplasările echipei, întâlniri cu partenerii, activități comerciale sau livrări. Atunci când firma are nevoie de una sau mai multe mașini, apare inevitabil întrebarea: cumpărare directă sau leasing?

Leasingul poate permite unei companii să folosească autoturismul fără să aloce de la început întreaga sumă necesară achiziției. Totuși, alegerea nu trebuie făcută exclusiv în funcție de valoarea ratei lunare.

Tipul de leasing, avansul, durata contractului, costurile totale și planurile companiei pentru autoturism sunt elemente care trebuie analizate împreună.

De ce firmele aleg leasingul auto?

Una dintre principalele provocări pentru o companie este administrarea lichidităților.

Achiziția integrală a unui autoturism presupune blocarea imediată a unei sume importante. Pentru unele firme, acei bani pot fi mai utili pentru dezvoltarea activității, achiziția de echipamente, marketing sau capital de lucru.

Leasingul permite distribuirea costului pe o perioadă mai lungă.

Acest lucru nu înseamnă automat că este cea mai bună soluție pentru orice companie. Trebuie analizate atât costurile, cât și modul în care vehiculul va fi utilizat.

O firmă care dorește să păstreze mașina mulți ani poate avea alte priorități față de o companie care preferă să își schimbe periodic flota.

Când poate fi analizat leasingul financiar?

Prin leasing financiar, compania poate finanța utilizarea și, în condițiile contractului, achiziția autoturismului pe termen lung.

Această variantă este analizată frecvent atunci când firma intenționează să păstreze mașina după finalizarea perioadei contractuale.

În loc să achite integral autoturismul la început, compania plătește de regulă un avans și rate conform structurii stabilite prin contract.

Înainte de alegere trebuie verificate mai multe elemente:

  • valoarea avansului;
  • durata contractului;
  • valoarea ratelor;
  • costurile asociate finanțării;
  • valoarea reziduală, dacă este cazul;
  • asigurările și celelalte obligații contractuale;
  • condițiile de finalizare a contractului.

Important este costul total, nu doar nivelul ratei lunare.

O rată aparent mică poate fi rezultatul unei perioade mai lungi sau al unei structuri diferite a contractului.

Când poate fi potrivit leasingul operațional?

O altă variantă este leasing operational, care pune mai mult accent pe utilizarea autoturismului într-o anumită perioadă decât pe achiziția lui la final.

Poate fi interesant pentru companiile care vor costuri mai predictibile și preferă să schimbe periodic mașinile utilizate.

În funcție de oferta aleasă, contractul poate include și anumite servicii asociate utilizării vehiculului.

Tocmai de aceea, două contracte de leasing operațional nu trebuie comparate doar prin valoarea lunară.

Trebuie verificat ce este inclus efectiv în fiecare ofertă și ce costuri rămân în sarcina companiei.

Pentru o firmă care administrează mai multe autoturisme, simplitatea operațională poate deveni un criteriu aproape la fel de important precum costul.

Leasing financiar sau operațional?

Diferența esențială pornește de la obiectivul companiei.

Dacă firma urmărește să păstreze autoturismul pe termen lung și să ajungă la o formă de deținere conform condițiilor contractului, leasingul financiar poate fi una dintre variantele analizate.

Dacă prioritatea este utilizarea mașinii pentru o perioadă determinată și înlocuirea ei ulterioară, leasingul operațional poate deveni mai relevant.

Nu există însă o alegere universal valabilă.

Pentru o companie care rulează mulți kilometri anual, criteriile pot fi diferite față de cele ale unei firme care utilizează autoturismul ocazional.

La fel, o companie aflată în creștere poate acorda o importanță mai mare lichidităților decât o firmă care dispune de rezerve financiare considerabile.

Cum influențează leasingul fluxul de numerar

Cash-flow-ul este unul dintre cele mai importante criterii pentru o companie.

Chiar și o firmă profitabilă poate avea probleme dacă o parte prea mare din lichidități este blocată într-o singură achiziție.

Prin leasing, costul autoturismului este distribuit pe durata contractului, ceea ce poate face cheltuiala mai ușor de planificat.

Totuși, firma trebuie să se asigure că ratele pot fi susținute inclusiv în perioadele în care încasările sunt mai mici.

Este recomandat să fie construit cel puțin un scenariu conservator.

Dacă veniturile companiei ar scădea temporar, ratele și celelalte costuri ale autoturismului ar putea fi achitate fără probleme?

Răspunsul la această întrebare este mai relevant decât simpla verificare a eligibilității pentru finanțare.

De ce trebuie comparate mai multe oferte

O ofertă de leasing trebuie analizată în ansamblu.

Valoarea ratei lunare reprezintă doar unul dintre criterii.

La comparație pot conta avansul, costul total, serviciile incluse, obligațiile privind asigurarea, kilometrajul în cazul anumitor produse, condițiile de utilizare și modalitatea de încheiere a contractului.

Accesul la mai multe variante poate face această analiză mai ușoară.

În zona creditării, Ziarul Ilfovul.ro prezintă într-un material separat o serie de beneficii broker de credite pentru cei care vor să compare opțiuni de finanțare. Deși mecanismele creditului și leasingului sunt diferite, principiul comparației rămâne relevant: decizia este mai bine fundamentată atunci când sunt analizate mai multe variante pe aceleași criterii.

În cazul unei firme, această comparație ar trebui făcută nu doar financiar, ci și operațional.

Cât timp va fi folosit autoturismul

Durata estimată de utilizare poate schimba complet alegerea.

O companie care intenționează să folosească același autoturism timp de mulți ani poate avea alte obiective decât una care preferă să îl înlocuiască la fiecare câțiva ani.

Merită analizat și ritmul în care tehnologia sau nevoile afacerii se schimbă.

De exemplu, o companie aflată într-o perioadă de extindere poate avea nevoie peste câțiva ani de vehicule diferite ca dimensiune, capacitate sau cost.

În această situație, flexibilitatea poate avea o valoare financiară reală.

Pentru alte firme, însă, păstrarea aceluiași autoturism pe termen lung poate fi mai importantă.

Mașină individuală sau flotă?

Decizia devine și mai importantă atunci când compania are nevoie de mai multe vehicule.

La o singură mașină, diferențele de administrare pot părea reduse.

În cazul unei flote, timpul alocat întreținerii, asigurărilor, programărilor sau înlocuirii vehiculelor poate genera costuri administrative importante.

De aceea, în cazul unei flote, evaluarea nu trebuie să se limiteze la prețul fiecărui autoturism.

Trebuie analizat costul total de utilizare și timpul necesar administrării.

În funcție de tipul contractului, unele servicii pot fi incluse, iar altele pot rămâne responsabilitatea companiei. Aceste diferențe trebuie identificate înainte de semnare.

Ce trebuie verificat înainte de semnarea contractului

Orice ofertă trebuie citită integral.

Compania ar trebui să verifice avansul, ratele, durata, costurile suplimentare, asigurările, condițiile de utilizare și regulile aplicabile la finalul contractului.

De asemenea, trebuie analizate situațiile în care contractul poate fi modificat sau încheiat anticipat.

Un alt element important este clarificarea tuturor costurilor care nu sunt incluse în rata prezentată inițial.

Cu cât contractul este înțeles mai bine înainte de semnare, cu atât scade riscul unor cheltuieli neașteptate ulterior.

Pentru firme, este util ca analiza să fie făcută și împreună cu persoana responsabilă de contabilitate sau cu specialistul financiar al companiei, astfel încât soluția să fie evaluată în contextul concret al afacerii.

Alegerea corectă pornește de la nevoile firmei

Leasingul auto nu ar trebui ales doar pentru că permite accesul mai rapid la un autoturism sau pentru că rata lunară pare convenabilă.

Întrebarea principală este cum va fi folosită mașina și ce obiectiv are compania pe termen lung.

Dacă firma dorește să păstreze vehiculul, dacă preferă să îl schimbe periodic, cât de importantă este predictibilitatea costurilor și câtă lichiditate dorește să păstreze sunt criterii care pot schimba alegerea.

În final, soluția potrivită este cea care poate fi susținută financiar și care se potrivește modului în care compania își desfășoară activitatea, nu neapărat oferta cu cea mai mică rată afișată.

Loading

Citește tot
Advertisement

PITEȘTI

Advertisement
Advertisement

Câmpulung

În Trend