ECONOMIC
Ai nevoie de bani acum? Întrebările care contează înainte să accepți un credit
Publicat
acum 3 săptămânila
Autor
admin
Când ai nevoie urgentă de bani, diferența dintre o rată acceptabilă și una împovărătoare pare mai puțin importantă decât viteza aprobării. Completezi cererea, primești suma și îți spui că vei găsi o soluție până la următoarea scadență. Problemele apar când descoperi că suma împrumutată nu este aceeași cu suma pe care trebuie să o restitui.
Multe recomandări despre credit rapid se opresc la aprobarea online, timpul de transfer sau numărul minim de documente. Costul total, penalitățile și scenariul în care venitul întârzie sunt tratate prea puțin.
Un credit instant trebuie privit ca o obligație financiară completă, nu ca bani disponibili imediat. Câteva verificări simple te pot ajuta să eviți greșeli costisitoare și regrete care apar după semnare.
Rata lunară poate ascunde suma care te urmărește
Cea mai frecventă greșeală la un credit instant este să urmărești doar rata lunară. O sumă mică, plătită lunar, poate ascunde un cost total mult mai mare decât cel imaginat la început. Rata trebuie citită împreună cu perioada, dobânda, comisioanele și suma totală de plată.
Un comentariu la un material despre dobânzile creditelor IFN arată exact această confuzie: utilizatorul întreabă dacă 18% din 5.000 RON înseamnă automat 900 RON dobândă. Întrebarea este legitimă, pentru că procentul poate desemna lucruri diferite în contract: dobândă anuală, comision unic, dobândă lunară sau un indicator calculat asupra soldului descrescător. ([@footballtiktoks7886], YouTube, [„Dobânzi plafonate la creditele IFN”], acum 2 ani)
Înainte să semnezi, separă clar următoarele elemente:
– suma netă care ajunge efectiv în cont;
– suma totală pe care trebuie să o restitui;
– dobânda și modul în care este calculată;
– comisioanele de analiză, administrare sau transfer;
– penalitățile aplicate după întârziere;
– data exactă a fiecărei scadențe.
Dacă analizezi un credit instant, merită să compari aceste informații direct în oferta concretă, inclusiv la CreditFix, unde condițiile, costurile și suma totală de rambursat trebuie verificate înainte de acceptarea contractului
Un exemplu simplu explică diferența. De exemplu, dacă primești 5.000 RON și un contract menționează o taxă unică de 18%, numai acea taxă ar reprezenta 900 RON. Dacă procentul este anual și se aplică unui sold care scade lunar, calculul nu mai este același. Dacă procentul este lunar, costul poate deveni cu totul disproporționat. Fără definiția exactă din contract, cifra singură nu spune suficient.
O comparație publicată în 2022 pentru un împrumut de 2.000 RON pe trei luni arăta costuri diferite de 239 RON, 334 RON și 748 RON, în funcție de ofertă. Datele sunt vechi și trebuie verificate înainte de orice decizie, dar diferența arată de ce viteza nu poate fi singurul criteriu. ([sursa comparației din 2022])
Când o ofertă este prezentată printr-o rată foarte mică, întrebarea corectă nu este „îmi permit rata?”, ci „cât voi plăti în total și ce se întâmplă dacă întârzii?”.
Greșelile care transformă urgența într-un șir de credite
Un credit urgent devine periculos atunci când rezolvă o lipsă permanentă de venit, nu o cheltuială excepțională. Dacă suma este folosită pentru facturi, mâncare sau o altă rată în fiecare lună, următoarea scadență apare înainte ca problema inițială să fie rezolvată. Atunci, un credit rapid poate fi urmat de o refinanțare grăbită sau de o nouă cerere.
Regretele legate de un credit rapid apar adesea din câteva decizii luate sub presiune:
* alegi suma maximă aprobată, nu suma strict necesară;
* compari doar timpul de aprobare, fără să verifici suma totală de plată;
* trimiți cereri la mai multe instituții înainte să înțelegi prima ofertă;
* folosești un nou împrumut pentru a acoperi rata celui vechi;
* ignori costurile care apar în cazul întârzierii;
* presupui că un venit viitor, încă nesigur, va acoperi obligația.
Un alt semnal de alarmă este acceptarea automată a unei explicații neclare. Într-un comentariu la același material, un utilizator observă că dobânda prezentată pare să nu se potrivească matematic cu suma împrumutată. Un altul avertizează, într-un ton direct, că intrarea într-un IFN poate aduce penalizări și dificultăți suplimentare. Acestea nu sunt calcule contractuale complete, dar arată frustrarea reală a celor care încearcă să înțeleagă costurile după ce au văzut oferta. ([@georgealex19], YouTube, [„Dobânzi plafonate la creditele IFN”], acum 2 ani)
Un credit nu ar trebui folosit ca să păstrezi neschimbat un buget care deja nu funcționează. Dacă venitul lunar este mai mic decât cheltuielile recurente, împrumutul doar mută presiunea către o dată ulterioară și îi poate adăuga costuri.
O regulă practică este să separi urgența de impuls. O reparație necesară, o cheltuială medicală sau o factură cu termen iminent nu sunt identice cu o achiziție care poate fi amânată. În primul caz, verificarea costului rămâne obligatorie. În al doilea, amânarea poate fi mai ieftină decât orice credit, chiar dacă aprobarea durează câteva minute.
Ce verifici în zece minute înainte să semnezi
Zece minute de verificare pot schimba complet decizia. Nu trebuie să faci un plan financiar complicat, ci să răspunzi concret la câteva întrebări despre sumă, termen și consecințe. Dacă nu găsești răspunsul în documentele contractuale, nu te baza pe promisiunea din reclamă sau pe o estimare verbală.
Parcurge în această ordine:
1. notează suma pe care o primești efectiv, după eventualele costuri reținute;
2. caută suma totală de plată, nu doar valoarea ratei;
3. verifică DAE, dobânda, comisioanele și frecvența plăților;
4. marchează data primei scadențe și datele următoare;
5. citește secțiunea despre întârziere, penalități și notificări.
Un ghid despre creditele mici și rapide subliniază că accesibilitatea și viteza nu înlocuiesc verificarea costului total și a capacității de rambursare. ([ghid despre alegerea unui credit rapid])
De exemplu, presupune că ai nevoie de 1.500 RON pentru o reparație și poți plăti cel mult 300 RON pe lună. Nu este suficient să alegi o ofertă care afișează o rată de 250 RON. Trebuie să verifici dacă există un comision inițial, dacă suma primită este mai mică decât cea solicitată și dacă plata întârziată schimbă costul. Un plan care pare să lase 50 RON disponibili poate deveni nesustenabil după o factură neașteptată.
Mai verifică și trei lucruri ușor de ignorat:
– dacă rambursarea anticipată are condiții sau costuri;
– dacă plata se face automat și din ce cont;
– dacă există servicii suplimentare incluse în contract.
Documentele trebuie citite înainte de introducerea codului de confirmare, nu după transferul banilor. Odată ce suma a ajuns în cont, presiunea psihologică se schimbă: începi să cauți justificări pentru o decizie deja luată. Tocmai de aceea, costul total trebuie notat separat, pe hârtie sau într-o aplicație, înainte de acceptare.
Ce faci când creditul începe să te apese
Regretul după contractarea unui credit nu înseamnă că trebuie să iei imediat un alt împrumut. Prima reacție ar trebui să fie inventarierea completă a obligațiilor, chiar dacă cifrele sunt neplăcute. Fără o imagine clară, orice soluție rămâne o presupunere.
Scrie într-un singur loc:
– soldul fiecărui credit;
– suma următoarei rate;
– data scadenței;
– costul întârzierii;
– venitul sigur din luna respectivă;
– cheltuielile care nu pot fi amânate.
Nu acoperi o rată cu un credit nou înainte să calculezi costul total al acestei mutări. Poți ajunge să plătești la timp o obligație, dar să creezi simultan o a doua obligație mai scumpă. Dacă ai mai multe datorii, discută direct cu creditorul înainte de scadență și cere în scris opțiunile disponibile, inclusiv eventuale modificări ale graficului sau condiții de rambursare.
Evită promisiunile de tipul „ștergem rapid toate problemele” sau „aprobarea este garantată”. Un contract nou nu repară automat un buget dezechilibrat. Iar o ofertă care pare salvatoare doar pentru că nu cere multe documente poate transfera riscul către viitor.
Dacă problema provine dintr-o situație temporară, cum ar fi întârzierea unui venit, o soluție de plată negociată poate fi mai puțin costisitoare decât un al doilea credit. Dacă problema este permanentă, ai nevoie de reducerea cheltuielilor și de o strategie realistă, nu de acces la o sumă mai mare.
Cel mai important semn nu este că ai nevoie de bani o singură dată, ci că începi să depinzi de împrumut pentru cheltuielile obișnuite. În acel moment, întrebarea nu mai este care credit este cel mai rapid, ci ce schimbare oprește următoarea cerere.
Un credit instant nu este neapărat o decizie greșită. Devine una riscantă atunci când viteza înlocuiește verificarea, iar rata mică ascunde suma totală. Diferența dintre o soluție temporară și o datorie greu de controlat se vede în detalii: procentul explicat clar, penalitățile, data scadenței și motivul real pentru care împrumuți.
Pentru tine, testul cel mai sincer este simplu: ai putea plăti rata și într-o lună mai slabă, fără un nou credit? Dacă răspunsul este nu, problema nu mai este alegerea ofertei, ci dimensiunea obligației.
Informațiile din acest articol au scop exclusiv informativ și educațional. Nu înlocuiesc consultul unui medic sau specialist. Consultați un profesionist înainte de a lua orice decizie legată de sănătatea dumneavoastră.
Surse și experiențe din comunitate:
– YouTube, @footballtiktoks7886, „Dobânzi plafonate la creditele IFN”, https://www.youtube.com/watch?v=bHU0WGH7tB8, acum 2 ani;
– YouTube, @georgealex19, „Dobânzi plafonate la creditele IFN”, https://www.youtube.com/watch?v=bHU0WGH7tB8, acum 2 ani.
Sursa foto: Pexels.com
![]()
Poate îți place și...

Cum se simte Andrei Bordeianu după accidentul de motocicletă în care a fost implicat. Noi detalii despre starea de sănătate a influencerului

Prețurile apartamentelor din București îi șochează pe români. Câți bani a dat un bucureștean pe trei camere la marginea Capitalei:”E nebunie”

Ce taxe uriașe plătesc Andra și Cătălin Măruță pentru școala privată la care învață David și Eva. Cei doi copii studiază la Cambridge School of Bucharest
ACTUAL
Lecție de turism pentru CJ Argeș: Piteștiul își lansează propriul OMD, axat pe mediul privat, nu pe sinecuri de partid
Publicat
acum 2 zilela
4 septembrie 2026Autor
admin
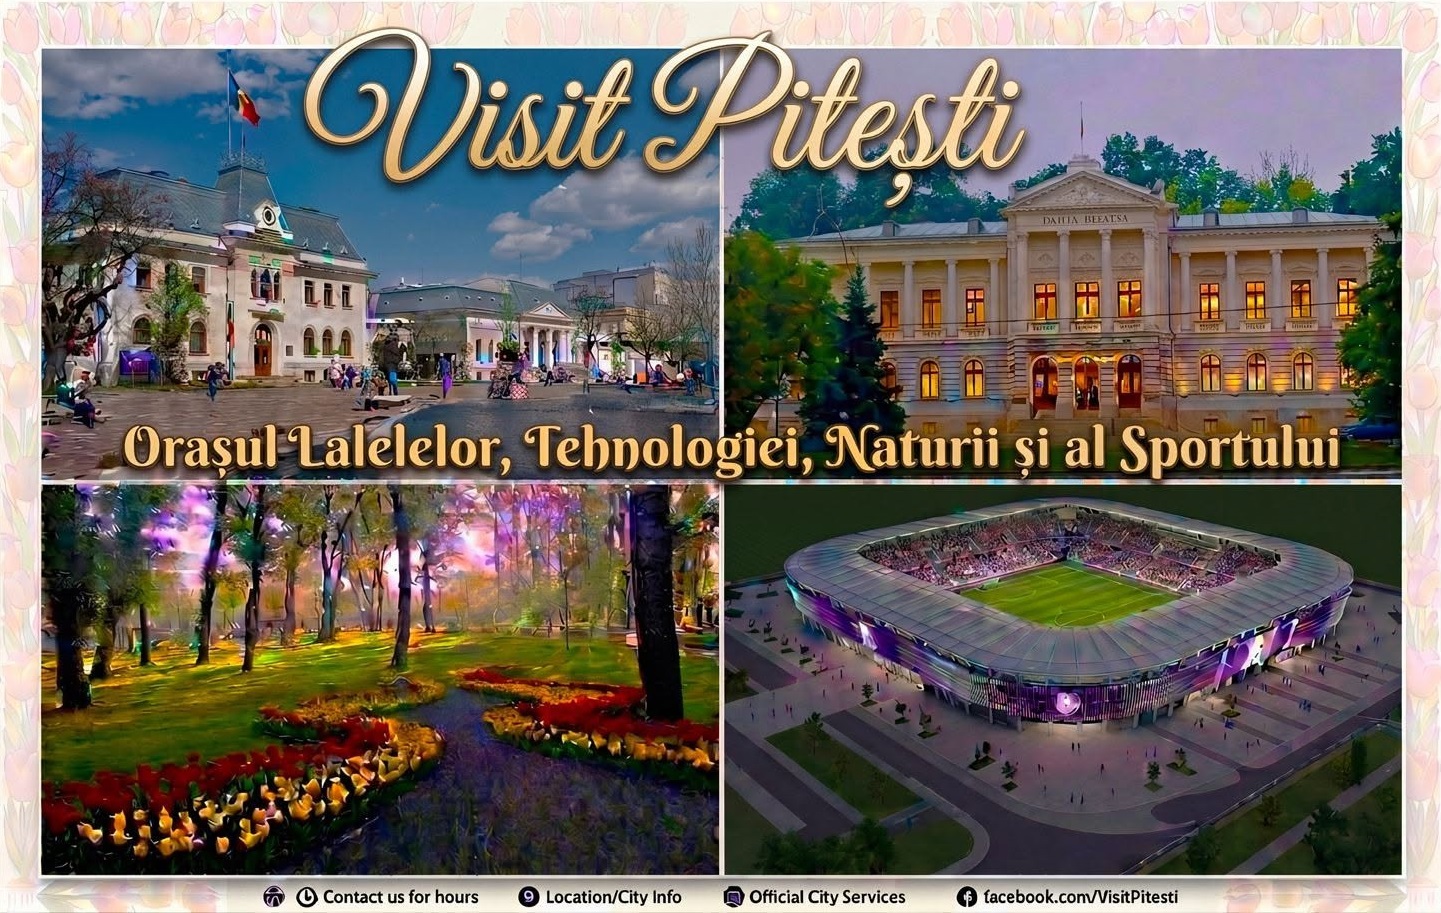
Refuzând subordonarea față de Organizația de Management al Destinației (OMD) județeană concepută de Ion Mînzînă și Marius Bughiu — o structură ce mirosea de la o poștă a sinecură dominată de primari PSD —, Municipiul Pitești a făcut un pas decisiv pentru turismul local prin fondarea unei entități proprii: OMD Visit Pitești. Noua organizație schimbă radical paradigma administrativă, punând la aceeași masă primăria și mediul privat, unde firmele dețin majoritatea fondatoare.
O conducere privată în locul algoritmului politic
Spre deosebire de OMD-ul județean, unde doar un sfert dintre membri vin din mediul privat (și aceia adesea finanțatori de partid), OMD Visit Pitești are ca membri fondatori, alături de municipalitate, șase societăți comerciale din mediul de afaceri: Velmar Dreams SRL, Confident Travel SRL, Rom Joker Mediterraneo SRL, Emir Export Import SRL, Ideal Sport Arena SRL și HR EDEN 2007 SRL. Președintele ales al noii structuri este medicul Tiberiu Irimia, iar noua conducere va fi validată într-o ședință de îndată a Consiliului Local.
Planul OMD Visit Pitești: De la oraș de tranzit la destinație de weekend
- Identitate și Brand Local: Extinderea festivalului Simfonia Lalelelor cu amenajări permanente și seră botanică; promovarea turismului tehnic, auto și de inovație prin susținerea echipelor de robotică de elită (de la colegiile „Ion C. Brătianu”, „Zinca Golescu”, „Alexandru Odobescu”); valorificarea educațională a Memorialului Pitești și crearea unui circuit al lăcașurilor de cult istorice (Biserica Domnească „Sf. Gheorghe”, Schitul Trivale, Biserica Mavrodolu, Biserica Catolică „Sf. Petru și Paul”).
- Natură, Agrement și Patrimoniu Sportiv: Promovarea Pădurii Trivale ca zonă de aventură și trasee sportive; transformarea Barajului Pitești într-un hub pentru sporturi nautice și plaje urbane; valorificarea moștenirii echipei FC Argeș și a legendei Nicolae Dobrin; crearea unei artere pietonale extinse cu signalistică inteligentă și coduri QR.
- Evenimente, MICE și Turism Medical: Dezvoltarea turismului de afaceri (MICE) pe sectoarele auto și IT; organizarea de festivaluri de videomapping și instalații luminoase; circuite gastronomice locale Argeș-Muscel; valorificarea turismului medical (stomatologic) și atragerea de competiții la Pitești Arena, Bazinul Olimpic și noul stadion.
- Digitalizare și Parteneriate Regional-Strategice: Lansarea aplicației Pitești CityPass (bilet unic la muzee, Zoo, transport); crearea de pachete combo cu Argeșul de Nord (Transfăgărășan / Curtea de Argeș) și campanii targetate pe piețele de proximitate (București, Craiova, Brașov).
![]()
ACTUAL
EXCLUSIV! Miracolul economic de la Curtea de Argeș: Cum au transformat 4 giganți germani un oraș de provincie într-o forță industrială de jumătate de miliard de euro
Publicat
acum 2 zilela
4 septembrie 2026Autor
admin
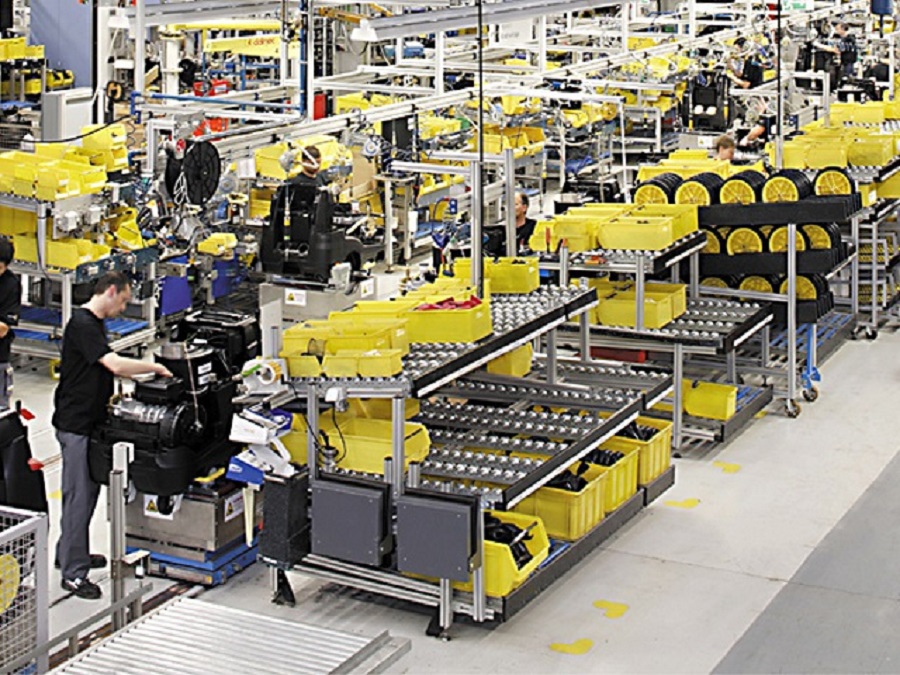
Orașul Curtea de Argeș s-a transformat într-un adevărat pol industrial cu amprentă germană. Se poate spune chiar că economia orasului depinde de Germania. O analiză a datelor financiare realizata de echipa ziarului nostru arată că economia locală depinde direct de performanța celor patru giganți industriali din Germania stabiliți în municipiu: Kärcher (prin CER Cleaning Equipment), Dr. Oetker, Steinel Electronic și Fuchs Condimente. Datele financiare oficiale confirmă un fenomen economic rar întâlnit: un oraș de 25.000 de locuitori a cărui linie financiară este trasată de patru mari concerne nemțești.
Împreună, cele patru mari concerne au depășit pragul istoric de 2,3 miliarde de lei cifră de afaceri anuală, sumă ce reprezintă peste 60% din rulajul financiar total al tuturor firmelor înregistrate în municipiu.
| Companie / Indicator (Sursa: ListaFirme) | Cifră de Afaceri (RON) | Profit Net (RON) | Angajați | Domeniu de activitate (Cod CAEN) |
| CER Cleaning Equipment (Kärcher) | 1.211,7 mil. | 11,3 mil. | 884 | Fabricarea de aparate electrocasnice (2751) |
| Dr. Oetker RO SRL | 483,5 mil. | 74,2 mil. | 510 | Fabricarea altor produse alimentare (1089) |
| Steinel Electronic SRL | 389,3 mil. | 4,0 mil. | 510 | Echipamente electrice de iluminat & senzori (2740) |
| Fuchs Condimente RO SRL | 244,9 mil. | 18,6 mil. | 365 | Fabricarea condimentelor și ingredientelor (1084) |
| TOTAL GIGANȚI GERMANI | 2.329,4 mil. RON | 108,1 mil. RON | 2.269 angajați | — |
Unul din trei angajați din sectorul privat își ridică salariul de la un investitor german
Peste 2.260 de localnici lucrează direct în fabricile deținute de germani, ceea ce înseamnă că unul din trei angajați din sectorul privat își ridică salariul de la un investitor german.
- CER Cleaning Equipment (Kärcher) conduce detașat topul cifrei de afaceri, înregistrând 1,21 miliarde lei și un efectiv de 884 de angajați, fiind cel mai mare angajator industrial din oraș.
- Dr. Oetker RO ocupă locul secund ca afaceri, cu 483,5 milioane lei, însă este campioana absolută la profitabilitate: 74,2 milioane lei profit net obținut cu un număr de 510 salariați.
- Steinel Electronic contribuie masiv pe zona tehnologică, înregistrând o cifră de afaceri de 389,3 milioane lei și un colectiv de 510 angajați.
- Fuchs Condimente completează plutonul cu 244,9 milioane lei în afaceri și 365 de angajați, continuând investițiile în spațiile de producție și depozitare.
Concluzii cheie care arata clar: Careul de ași german care ține în spate Curtea de Argeș
- Ponderea în afacerile orașului: Cele 4 companii însumează o cifră de afaceri combinată de 2,32 miliarde lei (aproximativ 468 milioane euro), reprezentând peste 60% din tot rulajul economic din Curtea de Argeș.
- Impact pe piața muncii: Cu un efectiv cumulativ de 2.269 de angajați, companiile germane plătesc salariile a peste o treime din populația activă angajată în sectorul privat local.
- Profitabilitate și Taxe: Companiile au înregistrat un profit net cumulat de 108,1 milioane lei. Lider la profitabilitate este Dr. Oetker, cu un profit net de 74,2 milioane lei.
Ponderea masivă a companiilor germane se traduce prin stabilitate socială și venituri constante pentru administrația locală. Cu un profit net cumulat ce depășește 108 milioane de lei, investitorii germani virează anual zeci de milioane de lei sub formă de impozite pe profit, TVA și contribuții salariale.
La nivel local, taxele pe suprafețele industriale vaste și cotele defalcate din impozitul pe venitul celor peste 2.260 de salariați constituie principala sursă din care se finanțează investițiile publice și infrastructura din Curtea de Argeș. Investițiile continue ale celor patru producători garantează că orașul va rămâne, pe termen lung, o adevărată enclavă industrială de succes în Argeș.
![]()
ECONOMIC
Ușa de garaj tip rulou ocupă mai puțin spațiu decât una clasică?
Publicat
acum 3 zilela
3 septembrie 2026Autor
admin
Atunci când amenajezi un garaj, fiecare centimetru contează. Pe lângă aspectul estetic și nivelul de siguranță, sistemul de închidere trebuie să se potrivească spațiului disponibil și modului în care folosești garajul. Ușile clasice au nevoie de o zonă liberă pentru deschiderea canatului, în timp ce modelele tip rulou funcționează pe verticală și se strâng într-o casetă. Pentru garajele în care spațiul reprezintă o resursă importantă, această diferență poate transforma complet modul de utilizare a încăperii.
Iată 3 avantaje prin care o ușă de garaj tip rulou poate valorifica mai eficient spațiul disponibil:
1. Câștigi spațiu prin deschiderea verticală
Principalul avantaj al unei uși de garaj tip rulou este chiar modul de funcționare. Lamelele se ridică vertical și se rulează în caseta montată deasupra golului, astfel încât suprafața din fața și din interiorul garajului rămâne disponibilă. TopRoll menționează acest sistem ca unul dintre principalele avantaje ale produsului. Ușile se pot monta aplicat pe zid sau în gol, iar caseta poate fi poziționată la exterior sau la interior, în funcție de configurația proiectului. Această soluție poate fi utilă în special pentru garajele în care ai rafturi, dulapuri, biciclete sau alte obiecte depozitate în apropierea ușii.
2. Alegi între lamele de 55 mm și 77 mm
TopRoll oferă două variante de uși de garaj tip rulou, cu lamele de55 mm și 77 mm, adaptate unor dimensiuni diferite ale garajelor. Modelul cu lamelă de 55 mm este destinat garajelor de dimensiuni medii și altor spații care necesită compartimentare, în timp ce varianta de 77 mm este potrivită inclusiv pentru garaje de dimensiuni medii și mari.
Ambele variante folosesc lamele din aluminiu vopsite în câmp electrostatic și umplute cu spumă poliuretanică, ceea ce contribuie la izolarea termică și fonică. Materialele sunt concepute și pentru rezistență la intemperii, iar structura oferă un plus de siguranță garajului.
3. Obții mai mult confort în utilizarea zilnică
Economia de spațiu reprezintă doar unul dintre motivele pentru care o astfel de ușă este o alegere practică. Modelele TopRoll pot beneficia de acționare manuală sau electrică. În cazul variantei electrice, poți deschide ușa cu ajutorul telecomenzii fără să fie nevoie să te dai jos din mașină. Sistemele electrice includ și o modalitate de acționare manuală de urgență. În plus, lamelele umplute cu spumă poliuretanică contribuie la confortul termic al garajului pe parcursul anului. Aspectul exterior poate fi personalizat prin alegerea culorii, inclusiv variante cu aspect de lemn pentru integrarea mai armonioasă în designul casei.
În concluzie ușa de garaj tip rulou valorifică mai eficient spațiul, datorită deschiderii verticale și rulării lamelelor într-o casetă compactă. Dacă îți dorești o soluție practică, sigură și adaptată configurației garajului, poți descoperi gama de uși de garaj tip rulou oferită de TopRoll la prețuri avantajoase. Alegerea modelului potrivit, a dimensiunii lamelelor și a sistemului de acționare poate transforma accesul în garaj într-o experiență mai simplă și mai confortabilă.
![]()
ECONOMIC
Webris Iași: de la web design la SEO și automatizări pentru IMM-uri
Publicat
acum 4 zilela
2 septembrie 2026Autor
admin
Webris este o agenție din Iași care a pornit acum 12 ani cu servicii de web design și și-a extins treptat activitatea. Schimbarea a venit firesc, odată cu nevoile clienților, care nu mai caută doar un site, ci soluții care să îi ajute să vândă mai bine, să economisească timp și să își organizeze mai ușor afacerea.
În urmă cu 12 ani, discuțiile cu firmele care aveau nevoie de un site erau mult mai simple. De cele mai multe ori, cerința suna cam așa: „Avem nevoie de un site de prezentare. Cât costă și în cât timp poate fi gata?”
Astăzi, rareori conversația se mai oprește la site.
Un IMM care vine la Webris poate avea nevoie si de un magazin online, de SEO pentru a fi găsit în Google, de o identitate vizuală mai bună, de conectarea site-ului cu un CRM sau ERP ori pur și simplu de cineva care să îi spună ce merită făcut in online și ce nu.
Pentru Webris, agenție de web design din Iași, schimbarea aceasta nu a fost rezultatul unui plan făcut într-o ședință și pus apoi într-un PowerPoint. A venit, mai degrabă, din proiectele de zi cu zi și din întrebările clienților.
„Noi am pornit din web design. Făceam site-uri și magazine online și asta era zona noastră principală. Numai că, după ce terminam un proiect, clientul revenea: cine se ocupă de SEO? Ne puteți ajuta și cu partea de grafică? Avem nevoie să conectăm magazinul cu programul de gestiune. Aveți pe cineva care poate veni să vadă cum sunt organizate lucrurile la noi? Și, încet, am început să rezolvăm tot mai multe dintre aceste probleme.” – Robert, Manager Webris
De la „vreau un site” la „vreau un plan pentru online”
Este probabil una dintre cele mai mari schimbări pe care echipa Webris le-a observat în cei peste 12 ani de activitate.
Antreprenorii sunt mai atenți la ceea ce primesc pentru banii investiți. Un website care arată bine nu mai este suficient. Trebuie să aducă solicitări, să genereze vânzări, să fie găsit în Google și, tot mai des, să comunice cu celelalte sisteme folosite de companie.
Așa au apărut, treptat, în jurul serviciilor de web design și creare magazin online, servicii de SEO, branding, grafică, consultanță IT și integrări.
Nu toate au fost introduse pentru că „era o piață acolo”. Unele au apărut dintr-un motiv mult mai practic.
„Ni s-a întâmplat de multe ori să facem site-ul, iar altcineva să facă SEO, altcineva grafica și o altă firmă să se ocupe de o integrare. Când ceva nu funcționa, începea ping-pong-ul: fiecare spunea că problema este în altă parte. Iar clientul, care avea o afacere de condus, ajungea să facă project management între trei sau patru furnizori.”
Pentru un IMM, aceasta este o problemă mai mare decât pare.
O companie mare poate avea un departament de marketing, un manager IT și oameni dedicați fiecărui proiect. Într-o firmă cu 10, 20 sau 50 de angajați, de multe ori proprietarul sau un manager ajunge să vorbească personal cu agenția web, firma de SEO, furnizorul ERP și compania care se ocupă de promovare.
De ce Webris pune astăzi accent pe IMM-uri
După peste 200 de proiecte realizate pentru companii din domenii diferite, Webris a ajuns să își definească mai clar tipul de client pentru care poate aduce cea mai mare valoare.
IMM-urile sunt o parte importantă din această direcție.
Nu pentru că au nevoie de mai puține servicii. Uneori este exact invers. Au nevoie de multe dintre lucrurile pe care le folosește o companie mare, dar nu au sens economic să construiască intern câte un departament pentru fiecare.
„Un antreprenor nu ar trebui să știe ce plugin trebuie actualizat, de ce nu se indexează o pagină în Google sau cum se face integrarea dintre magazin și ERP. El trebuie să ne poată spune ce problemă are în business, iar noi să vedem cum o rezolvăm tehnic.”
Este și motivul pentru care Webris încearcă să păstreze un singur punct de contact pentru cât mai multe dintre nevoile digitale ale unui client.
Uneori soluția este un site nou. Alteori este optimizarea SEO. Alteori descoperi că problema nu este nici site-ul, nici promovarea, ci faptul că angajații introduc manual aceleași comenzi în două sisteme diferite.
Aici intră tot mai mult în discuție automatizările și integrările pentru IMM-uri.
Automatizarea nu trebuie să însemne un proiect de zeci de mii de euro
Când aud „automatizare”, mulți antreprenori se gândesc la proiecte IT complicate și foarte scumpe.
În realitate, unele dintre cele mai utile automatizări sunt surprinzător de simple.
Un magazin online poate trimite automat comenzile către sistemul de facturare. Stocurile pot fi sincronizate cu ERP-ul. Datele introduse într-un formular pot ajunge direct în CRM. Anumite rapoarte care erau făcute manual pot fi generate automat.
Fiecare astfel de intervenție poate însemna câteva minute economisite. Repetate de sute sau mii de ori într-un an, minutele încep să conteze.
„Noi încercăm să pornim de la o întrebare foarte simplă: unde pierdeți timp? Uneori clientul vine convins că are nevoie de o anumită soluție, dar după ce discutăm descoperim că problema reală este în altă parte.”
Este o abordare mai puțin spectaculoasă decât promisiunile despre „transformare digitală”, dar mult mai apropiată de realitatea unui IMM.
Iașiul a rămas acasă
Chiar dacă proiectele au depășit de mult granițele orașului și compania a lucrat cu clienți din România și din alte piețe, Webris a rămas in Iași.
Iar Iașiul contează în poveste.
Aici a început agenția, aici s-a format echipa și tot aici au fost multe dintre companiile alături de care Webris a crescut.
După mai bine de 12 ani, poate cea mai mare schimbare nu este lista mai lungă de servicii, ci felul în care echipa privește un proiect.
Un site nu mai este doar o pagină web. SEO nu poate fi complet separat de modul în care este construit acel site. Un magazin online nu poate ignora gestiunea din spatele lui. Iar automatizarea nu are valoare doar pentru că folosește o tehnologie nouă.
La final, toate trebuie să rezolve ceva concret pentru compania care plătește pentru ele.
„Tehnologia se schimbă permanent. Acum vorbim foarte mult despre AI și automatizare, peste câțiva ani probabil vom vorbi despre alte lucruri. Pentru noi întrebarea rămâne aceeași: îl ajută pe client sau doar îi vindem încă un serviciu?”.
Poate tocmai aici se vede cel mai bine evoluția Webris.
A început în Iași, oferind servicii de realizare site-uri. După 12 ani, construiește în continuare site-uri. Doar că, între timp, întrebarea nu mai este doar cum construiești prezența online a unui IMM, ci cum faci ca toate piesele digitale ale afacerii să lucreze împreună.
Webris – agentie web din Iasi, Romania.
webris.ro – hello[@]webris.ro
![]()
ECONOMIC
De la startupuri locale la o piață regională: de ce Asia Centrală devine un nou pol de creștere pentru fintech
Octobank dezvoltă Banking as a Service și API-uri bancare, în timp ce Uzbekistanul și Asia Centrală construiesc un nou ecosistem fintech regional.
![]()
Publicat
acum 4 zilela
2 septembrie 2026Autor
adminAsia Centrală intră într-o nouă etapă de dezvoltare a tehnologiilor financiare. Dacă primul val de digitalizare din regiune a fost predominant bancar — aplicații mobile, plăți online și transferuri —, în perioada 2025–2026 începe să se contureze o industrie mult mai complexă: startupuri fintech, fonduri de investiții, sandboxuri de reglementare, Open Banking, factoring digital, RegTech și soluții B2B de infrastructură.
La aceasta se adaugă acum un alt factor — încercarea de a conecta piețele naționale individuale. La Silk Road Finance & Technology Forum, desfășurat în luna august la Tașkent, participanții din piață și autoritățile de reglementare au discutat nu doar despre dezvoltarea unor produse financiare distincte, ci și despre interoperabilitatea infrastructurii de plăți, a identificării digitale, a API-urilor bancare și a regulilor privind gestionarea datelor între țările din Asia Centrală.
Această evoluție schimbă însăși natura întrebării. Pentru regiune devine important nu doar câte noi companii fintech vor apărea în Almatî sau Tașkent, ci și dacă tehnologiile create de acestea vor putea fi extinse dincolo de granițele unui singur stat.
Fintechul depășește granițele sectorului bancar
Până de curând, inovațiile financiare din Asia Centrală erau asociate în principal cu digitalizarea marilor bănci. Băncile dezvoltau aplicații, introduceau plăți și transferuri și mutau serviciile pentru clienți din sucursale pe smartphone.
Acum, modelul devine mai complex. Apare un segment separat de companii care dezvoltă tehnologii financiare pentru bănci și mediul de afaceri: scoring, identificarea clienților, soluții antifraudă, procesarea datelor, automatizarea conformității, factoring, servicii financiare corporate și API-uri bancare.
Fintechul se transformă treptat dintr-un supliment al activității bancare într-o industrie B2B independentă.
Acest proces este deosebit de vizibil în Uzbekistan. Strategia națională pentru dezvoltarea tehnologiilor financiare în perioada 2026–2030 prevede consolidarea infrastructurii financiare digitale, atragerea investițiilor și dezvoltarea capitalului uman. Strategia include, de asemenea, un sandbox de reglementare și alte instrumente destinate susținerii inovației financiare.
Prin urmare, obiectivul nu se mai limitează la digitalizarea băncilor existente. Este vorba despre crearea unui mediu în care băncile, companiile tehnologice independente, investitorii și dezvoltatorii de soluții de infrastructură să poată funcționa simultan.
Tașkent încearcă să devină o platformă regională pentru fintech
O continuare practică a acestei politici a fost prima ediție a Silk Road Finance & Technology Forum, desfășurată la Tașkent în perioada 24–26 august. Evenimentul a fost organizat de Banca Centrală a Uzbekistanului și Global Finance & Technology Network (GFTN). Partenerul principal al forumului a fost Octobank.
Încă înainte de eveniment, Banca Centrală a poziționat forumul ca parte a eforturilor de consolidare a rolului Uzbekistanului drept unul dintre centrele tehnologiilor financiare din Asia Centrală.
Prima ediție a forumului a avut o amploare semnificativă: potrivit Băncii Centrale, s-au înregistrat peste 6.000 de participanți din 74 de țări, aproximativ 200 de speakeri și peste 25 de investitori. Programul a inclus plăți și infrastructură digitală, inteligență artificială, active digitale, finanțe transfrontaliere și reglementare.
Mai importantă decât numărul participanților a fost însă agenda propriu-zisă. Unul dintre subiectele centrale a fost formarea unei arhitecturi financiare deschise, capabile să conecteze piețele din regiune.
Khusankhodja Abidov, director pentru strategie, transformare și managementul proiectelor în cadrul Băncii Centrale a Uzbekistanului, a menționat într-una dintre sesiuni interoperabilitatea — capacitatea de a conecta infrastructura, piețele și datele din diferite țări — drept una dintre principalele limitări pentru dezvoltarea ulterioară.
În același timp, autoritatea de reglementare propune ca rezultatele Open Finance să fie evaluate nu după numărul de API-uri create, ci după măsura în care consumatorii și companiile obțin produse financiare mai ieftine și de o calitate mai bună.
Astfel, competiția pentru statutul de centru regional fintech depășește treptat simpla numărare a aplicațiilor sau serviciilor de plată. Standardele, infrastructura, capitalul și capacitatea produselor financiare de a funcționa în mai multe jurisdicții devin din ce în ce mai importante.
Regiunea începe să dispună de capital pentru inovații financiare
Pentru ca un grup de startupuri să se transforme într-o industrie, tehnologia singură nu este suficientă. Sunt necesare capital și infrastructură pentru atragerea acestuia.
Kazahstanul rămâne cea mai dezvoltată platformă instituțională din regiune. Potrivit Astana International Financial Centre, în 2025 au fost atrase prin AIFC investiții în valoare de 6 miliarde de dolari — cu 2,9 miliarde de dolari mai mult decât în anul precedent.
Peste 1.400 de companii noi s-au alăturat centrului într-un singur an, iar 33% dintre noii participanți proveneau din sectorul financiar.
Cei 6 miliarde de dolari nu pot fi considerați investiții directe exclusiv în fintech, deoarece indicatorul se referă la întregul ecosistem AIFC. Totuși, el arată amploarea infrastructurii financiare în cadrul căreia se pot dezvolta proiecte tehnologice.
Prin urmare, Kazahstanul și Uzbekistanul intră în noul ciclu de dezvoltare din poziții diferite.
Kazahstanul dispune deja de un centru financiar internațional, un regim juridic special și o infrastructură consolidată.
Uzbekistanul, în schimb, se bazează pe o piață internă mai mare și pe strategia guvernamentală adoptată în 2026 pentru accelerarea dezvoltării fintechului.
Ar fi exagerat să vorbim despre o competiție formală între Astana și Tașkent pentru statutul de „capitală fintech a Asiei Centrale”.
Cu toate acestea, concurența economică dintre jurisdicții pentru antreprenori, investiții și companii tehnologice devine treptat o realitate.
Băncile se transformă în infrastructură pentru fintech
În același timp, se schimbă și rolul băncilor.
Companiile fintech nu trebuie neapărat să își construiască propria infrastructură financiară de la zero, dacă o parte dintre funcțiile bancare poate fi furnizată sub forma unor servicii tehnologice.
Exact această abordare a fost prezentată de Octobank în cadrul Silk Road Finance & Technology Forum.
Roman Tretyakov, vicepreședinte al conducerii băncii, a vorbit despre dezvoltarea unui model Banking as a Service (BaaS) — „banking ca serviciu” — care presupune oferirea accesului partenerilor la servicii bancare și interfețe de programare.
„Dorim să dezvoltăm modelul Banking as a Service — să oferim partenerilor acces la API-urile și serviciile noastre bancare. În același timp, problema datelor rămâne fundamentală: ce informații pot fi transmise partenerilor și cum poate fi asigurată securitatea unui astfel de schimb? În prezent, lucrăm împreună cu Banca Centrală la mecanisme pentru schimbul securizat de date deschise”, a declarat Roman Tretyakov, vicepreședinte al Octobank responsabil de IT și transformare digitală.
Pentru piață, acest lucru ar putea fi mai important decât lansarea unei noi aplicații mobile.
Dacă modelul BaaS se extinde, infrastructura bancară reglementată devine o platformă pe baza căreia alte companii își pot construi propriile produse financiare.
Într-un astfel de sistem, băncile și fintechurile nu trebuie să fie neapărat concurenți. Ele pot deveni niveluri diferite ale aceluiași lanț tehnologic.
Următoarea mare nișă ar putea rămâne invizibilă pentru consumatori
Schimbarea structurii pieței produce încă un efect: cele mai mari oportunități ale noului ciclu fintech nu se vor regăsi neapărat în aplicațiile pentru consumatori.
O parte semnificativă a valorii ar putea fi creată în segmentul B2B.
Băncile și alte instituții financiare au nevoie de sisteme de identificare a clienților, soluții AML și KYC, instrumente antifraudă, scoring de credit, analiză a tranzacțiilor, infrastructură API, procesare, automatizarea raportării, RegTech și instrumente bazate pe inteligență artificială.
Într-un astfel de model, tehnologia nu mai deservește doar plata efectuată de un cumpărător într-un magazin.
Ea devine parte a creditării, gestionării riscurilor, capitalului circulant al companiilor și chiar a infrastructurii pieței financiare.
Prin urmare, următoarea etapă de dezvoltare a industriei ar putea fi mult mai puțin vizibilă pentru utilizatorul obișnuit, dar semnificativ mai importantă pentru economia sectorului bancar.
Principala oportunitate — transformarea a cinci piețe într-una singură
Dimensiunea limitată a piețelor interne rămâne o constrângere pentru aproape toate țările din regiune.
Chiar și piața relativ mare a Uzbekistanului nu se poate compara, ca număr de potențiali clienți, cu Uniunea Europeană, India sau Asia de Sud-Est.
Pentru Kazahstan, Kârgâzstan, Tadjikistan și Turkmenistan, problema dimensiunii este și mai pronunțată.
Prin urmare, adevărata valoare economică a fintechului regional se poate manifesta pe deplin doar atunci când un produs creat într-o țară din Asia Centrală poate fi extins relativ ieftin pe piețele vecine.
Aici devine relevantă una dintre cele mai importante concluzii ale unui studiu publicat de Banca Asiatică de Dezvoltare în decembrie 2025.
ADB consideră fintechul un potențial instrument pentru dezvoltarea comerțului electronic, comerțului transfrontalier, incluziunii financiare și piețelor de capital, subliniind în același timp necesitatea unei abordări regionale coordonate.
Asociația Fintech din Asia Centrală a propus mai multe direcții în jurul cărora statele și-ar putea apropia infrastructura financiară:
interoperabilitatea plăților, inclusiv plăți QR și transferuri transfrontaliere, recunoașterea reciprocă a identității digitale, compatibilitatea standardelor Open Banking și principii comune de gestionare a datelor.
Este important de subliniat că nu este vorba despre crearea unui regulator financiar unic pentru Asia Centrală sau despre copierea integrală a legislației statelor vecine.
Logica propusă este diferită: reglementarea națională rămâne în vigoare, însă anumite elemente ale infrastructurii devin compatibile din punct de vedere tehnologic.
Pentru companiile fintech, această diferență este fundamentală.
Un startup care operează exclusiv într-o singură țară este limitat de dimensiunea pieței naționale.
Dacă același produs se poate conecta la infrastructura bancară și de plăți compatibilă a statelor vecine fără reconstruirea completă a modelului tehnologic, economia procesului de scalare se schimbă — la fel și atractivitatea potențială pentru investitori.
Interoperabilitatea devine astfel nu doar o problemă tehnică, ci și una economică.
„Asia Centrală este atractivă pentru fintech nu doar datorită răspândirii rapide a serviciilor financiare digitale. Mult mai important este faptul că în regiune se formează simultan mai multe elemente ale unui ecosistem tehnologic complet: infrastructură bancară, mediu antreprenorial, mecanisme de reglementare și interes pentru investiții în noi soluții financiare.
Următoarea etapă va depinde de capacitatea țărilor din regiune de a depăși limitele piețelor naționale.
Pentru o companie tehnologică, posibilitatea de a crea un produs într-o jurisdicție și de a-l extinde în mai multe țări schimbă fundamental economia proiectului și atractivitatea sa pentru investitori.
Prin urmare, dezvoltarea unor standarde compatibile, API-uri, mecanisme de identificare și reglementare poate deveni la fel de importantă ca însăși creșterea numărului de companii fintech.”
— Bruno S. Sergi, PhD, profesor de economie politică la Universitatea din Messina, lector la Harvard University, Faculty Associate la Harvard Center for International Development și consilier științific al Center for Fintech and Banking.
O piață unică încă nu există, dar apare un model pentru conectarea ei
Cu toate acestea, este încă prematur să vorbim despre apariția unei piețe fintech unice în Asia Centrală.
Regiunea continuă să fie formată din jurisdicții naționale distincte, cu cerințe diferite privind licențierea, identificarea clienților, procesarea datelor, operațiunile valutare și infrastructura de plăți.
O companie care lansează cu succes un produs în Tașkent sau Almatî nu obține automat dreptul de a opera pe piața unei țări vecine.
Pentru investitori, acest lucru înseamnă costuri suplimentare și riscuri de scalare.
Totuși, discuțiile din cadrul Silk Road Finance & Technology Forum au conturat un model intermediar.
Statele nu trebuie neapărat să creeze un regulator unic sau să își armonizeze complet legislația financiară.
O etapă mai realistă ar putea fi compatibilitatea unor elemente individuale ale infrastructurii — plățile, identificarea digitală, API-urile bancare și regulile pentru schimbul de date.
Există semnale că un astfel de dialog începe deja să aibă un caracter practic.
În cadrul forumului, Banca Centrală a Uzbekistanului și Banca Centrală a Azerbaidjanului au discutat despre integrarea ecosistemelor financiare și fintech, strategiile naționale, infrastructura pentru inovații financiare și mecanismele de finanțare de tip venture capital.
Într-un alt dialog internațional desfășurat în cadrul forumului, Banca Centrală a Uzbekistanului și Banca Națională a Cambodgiei au discutat despre dezvoltarea infrastructurii moderne de plăți, plățile QR și consolidarea interoperabilității sistemelor de plată.
Cu toate acestea, limitările rămân.
Compatibilitatea reglementărilor necesită o coordonare pe termen lung.
Open Finance crește cerințele privind protecția datelor cu caracter personal și securitatea cibernetică.
În același timp, simpla creare a unor forumuri, acceleratoare și sandboxuri de reglementare nu garantează apariția unor companii capabile să atragă capital privat și să concureze în afara pieței lor de origine.
Următoarea competiție nu va fi pentru plăți
Primul val fintech din Asia Centrală a rezolvat cea mai evidentă problemă — a făcut operațiunile financiare mai rapide și mai convenabile.
Noul val va fi mai complex.
Pe piață apar tehnologii pe care utilizatorul final s-ar putea să nu le observe deloc: API-uri între bănci, sisteme de identificare, algoritmi de evaluare a riscului, finanțarea digitală a comerțului, RegTech, soluții antifraudă și infrastructură pentru schimbul de date.
În același timp, se schimbă și geografia industriei.
Kazahstanul dispune deja de un centru financiar de anvergură internațională.
Uzbekistanul a consacrat fintechul drept o direcție distinctă a politicii economice.
Banca Asiatică de Dezvoltare analizează deja problema nu doar la nivel național, ci și regional.
Silk Road Finance & Technology Forum desfășurat la Tașkent a adăugat un nou element acestei imagini:
participanții din piață au început să discute despre o arhitectură concretă a interoperabilității regionale — de la plăți și identificare digitală până la Open Banking și regulile privind schimbul de date.
Prin urmare, principalul indicator al succesului Asiei Centrale în următorii ani nu va fi numărul aplicațiilor bancare și nici măcar numărul startupurilor fintech.
Mult mai important va fi dacă țările din regiune vor reuși să creeze condiții în care tehnologiile financiare să poată fi extinse dincolo de granițele naționale.
Dacă acest lucru se va întâmpla, Asia Centrală va putea trece treptat de la mai multe piețe cu creștere rapidă, dar fragmentate, la un ecosistem fintech regional.
Dacă nu, creșterea tehnologică va continua, însă amploarea sa economică va rămâne predominant națională.
Tocmai între aceste două scenarii se află astăzi una dintre principalele răscruci ale dezvoltării tehnologiilor financiare în Asia Centrală.
![]()
ACTUAL
Șoferii vor fi supravegheați de 400 de noi radare fixe. Vezi șoselele pe care vor fi montate camerele care detectează automat viteza
Publicat
acum 5 zilela
1 septembrie 2026Autor
admin
Proiectul prin care 400 de camere video cu radar urmează să fie instalate pe drumurile din România a ajuns în etapa ofertelor. O singură asociere de companii s-a înscris în procedura derulată de Compania Națională de Administrare a Infrastructurii Rutiere (CNAIR): Altimate, în calitate de lider, alături de Presence SE și ARH Informatikai.
Contractul vizează furnizarea celor 400 de camere, dar și a echipamentelor necesare pentru monitorizarea traficului și integrarea acestora în sistemul e-Sigur. Valoarea estimată a proiectului este de 82,05 milioane de lei, fără TVA, iar perioada prevăzută pentru derularea contractului este de 22 de luni.
Ce vor putea detecta noile camere
Sistemul e-Sigur este conceput pentru monitorizarea automată a traficului și va permite măsurarea vitezei vehiculelor și identificarea automată a numerelor de înmatriculare.
Totodată, sistemul va putea verifica existența rovinietei și va procesa automat informațiile colectate, inclusiv cele referitoare la abaterile de la regulile de circulație.Ulterior, infrastructura ar putea fi extinsă cu noi funcționalități. Printre acestea se numără transmiterea rapidă a alertelor către echipajele de intervenție în cazul unor incidente, analiza traficului și verificarea existenței inspecției tehnice periodice și a poliței RCA.
Unde vor fi amplasate radarele
Cele mai multe dintre cele 400 de camere video cu radar sunt prevăzute pentru drumurile naționale, în special pe sectoare aflate în afara localităților.
Planurile includ și instalarea unor echipamente fixe de detectare a vitezei pe autostrăzi, inclusiv pe sectoarele mai vechi ale A1, A2 și A3. Camerele vor fi integrate în sistemul național e-Sigur.
CNAIR a prezentat încă din vara anului 2025 distribuția punctelor în care urmau să fie amplasate radarele fixe.
Pe drumurile naționale, o parte importantă a punctelor de supraveghere este concentrată pe șapte șosele:
* DN1 – 28 de puncte, dintre care 13 pe aproximativ 120 de kilometri, între km 497 și km 616;
* DN6 – 24 de puncte, dintre care 11 pe aproximativ 200 de kilometri, între km 181 și km 371;
* DN2 – 22 de puncte, dintre care 11 pe aproximativ 100 de kilometri, între km 97 și km 197;
* DN17 – 18 puncte, distribuite pe aproximativ 225 de kilometri;
* DN7 – 17 puncte, dintre care 12 pe aproximativ 100 de kilometri, între km 122 și km 228;
* DN67 – 14 puncte, pe aproximativ 200 de kilometri;
* DN11 – 13 puncte, pe aproximativ 150 de kilometri.
În total, aceste șapte drumuri naționale concentrează 136 de puncte de amplasare, pe sectoare care însumează aproape 1.100 de kilometri. Alte camere vor fi distribuite în zeci de puncte stabilite în cadrul proiectului, amplasarea putând fi adaptată în etapa de implementare, în funcție de situația din teren.
![]()

Andreea Popescu iubește din nou după divorț. Fosta dansatoare a Deliei s-a lăudat cu iubitul bogat pe internet

PNL nu mai vrea Guvern cu PSD. Robert Sighiartău: ”Nu ne este teamă să rămânem în opoziție”

Victoria Stoiciu, fost vicepreședinte PSD, laudă decizia Episcopiei Hușilor de a-l interzice pe Călin Georgescu în biserici: ”Biserica Ortodoxă ar putea juca un rol crucial în denunțarea șarlatanilor politici”

Noul an școlar 2026-2027 începe luni, 7 septembrie. Ce se schimbă din această toamnă pentru elevi și profesori

Horoscop RUNE pentru săptămâna 7-13 septembrie 2026. Viața ta intră într-o perioadă plină de lumină. Ceva foarte bun urmează să se întâmple

Au început reparațiile pe DJ 703H la Valea Danului: Șefa de la Drumuri s-a ținut de cuvânt, iar presa și-a făcut datoria!

CUTREMUR ÎN ADMINISTRAȚIA DIN ARGEȘ! Ion Banzea, primarul PNL din Poienarii de Muscel, pe lista edililor care își PIERD MANDATUL din cauza noii legi ANI!

Poliția Argeș a amendat CJ Argeș cu 16.000 lei pentru dezastrul de pe DJ 703 H, drumul groazei

EXCLUSIV! Miracolul economic de la Curtea de Argeș: Cum au transformat 4 giganți germani un oraș de provincie într-o forță industrială de jumătate de miliard de euro

Misterul celor 95.000 de lei la Curtea de Argeș: Cum a devenit o cisternă ISU o „simplă cisternă” peste noapte și de ce s-a panicat Primăria

VIDEO | Incendiu violent la Poienarii de Argeș – Casă făcută scrum

VIDEO | Acțiune de salvare extremă a jandarmilor montani argeșeni împreună cu Salvamont Argeș

VIDEO – VIAȚA BATE FILMUL! Tânăr dispărut în urmă cu 9 ani , găsit de jandarmii argeșeni

VIDEO | Un șofer de Audi a plecat cu tot cu pompă după ce și-a alimentat mașina

VIDEO | Percheziții la traficanții de droguri din Argeș – 8 persoane duse la audieri de mascați
PITEȘTI

Lecție de turism pentru CJ Argeș: Piteștiul își lansează propriul OMD, axat pe mediul privat, nu pe sinecuri de partid
Refuzând subordonarea față de Organizația de Management al Destinației (OMD) județeană concepută de Ion Mînzînă și Marius Bughiu — o...

Poliția Argeș a amendat CJ Argeș cu 16.000 lei pentru dezastrul de pe DJ 703 H, drumul groazei
Cu chiu, cu vai și numai după intervenția Inspectoratului General al Poliției Române (IGPR), Inspectoratul de Poliție Județean (IPJ) Argeș...

Drept la replică al IPJ ARGEȘ
Cu precizrea ca pana si în dreptul la replica IPJ Arges prezintă date nereale – solicitarea fost facuta prima data...

ALARMĂ ELECTORALĂ ÎN ARGEȘ! Tot mai puțini alegători la urne în caz de alegeri: Vezi cifrele oficiale pe fiecare localitate
Autoritatea Electorală Permanentă (AEP) anunță că totalul cetățenilor cu drept de vot înscriși în Registrul electoral la data de 31...
Curtea de Argeș

HALAL PRIORITĂȚI LA CURTEA DE ARGEȘ! Milioane de euro tocați pe o pistă SUSPENDATĂ de biciclete… pentru adus apa cu bidonul de la izvor!
Orașul regal a ajuns oficial capitala absurdului administrativ! După aproape un an de criză prelungită a apei potabile — timp...

EXCLUSIV! Miracolul economic de la Curtea de Argeș: Cum au transformat 4 giganți germani un oraș de provincie într-o forță industrială de jumătate de miliard de euro
Orașul Curtea de Argeș s-a transformat într-un adevărat pol industrial cu amprentă germană. Se poate spune chiar că economia orasului...

Incendiu la o firmă din Valea Danului
Pompierii de la Detașamentul Curtea de Argeș au fost solicitați să intervină în comuna Valea Danului pentru localizarea și lichidarea...
Pitești Retail Park marchează începutul noului an școlar cu un atelier creativ și o expoziție de mașini clasice
Pitești Retail Park îi invită pe vizitatori, în primul weekend din septembrie, la două evenimente organizate cu ocazia Back to...

Au început reparațiile pe DJ 703H la Valea Danului: Șefa de la Drumuri s-a ținut de cuvânt, iar presa și-a făcut datoria!
După ce, timp de aproape două luni, ziarul și televiziunea noastră au relatat permanent despre problemele grave de pe drumul...
Mioveni

Bilanț rușinos la final de PNRR: Argeșul se prăbușește pe locul 24 în topul național, devansat masiv de județele vecine
Județul Argeș încheie Planul Național de Redresare și Reziliență (PNRR) cu un rezultat dezastruos, atragând doar 206 milioane de euro....

Bombă în învățământul din Argeș: Se anulează concursul pentru suplinitori! Cum se vor ocupa catedrele din toamnă
Inspectoratul Școlar Județean (ISJ) Argeș a anunțat că nu va mai organiza concursul sau testarea la nivel județean pentru ocuparea...

DEZASTRU ECOLOGIC ÎN ARGEȘ: Deșeuri periculoase și auto, îngropate sub un depozit de cereale. Percheziții mamut și 4 rețineri
O rețea infracțională organizată, specializată în eliminarea ilegală a deșeurilor periculoase și nepericuloase, a fost destructurată în urma unei ample...

GATA CU NEPOTISMELE LA STAT – Soții și rudele de gradul I nu mai pot fi în relații contractuale de șef și subaltern. DE CAND SE APLICĂ LEGEA
Toți angajații contractuali din administrația publică centrală și locală care se află în „raporturi ierarhice directe” cu soțul sau cu o rudă...
Câmpulung

CUTREMUR ÎN ADMINISTRAȚIA DIN ARGEȘ! Ion Banzea, primarul PNL din Poienarii de Muscel, pe lista edililor care își PIERD MANDATUL din cauza noii legi ANI!
Undă de șoc pe scena politică din Argeș! O nouă modificare legislativă privind Agenția Națională de Integritate (ANI) declanșează un...
Sacrificiu degeaba la Curtea de Argeș: Ștefan Dumitrache a demisionat ieri din Consiliul Local, dar Parlamentul a schimbat azi legea
Valul de haos care a lovit administrația locală din întreaga țară a lăsat urme și la Curtea de Argeș. Mii...

EȘEC RUȘINOS AL PSD ARGEȘ: Prăbușire istorică în turism – Argeșul pierde un sfert din vizitatori în primele șase luni din 2026 – CEA MAI MARE SCĂDERE DIN ROMÂNIA
Județul Argeș înregistrează una dintre cele mai severe prăbușiri din turismul românesc în primele șase luni ale anului 2026. Proasta...
În Trend
ACTUALacum o săptămânăFosta Electroargeș vrea să producă drone militare pentru Armata Română
ACTUALacum 2 săptămâniSacrificiu degeaba la Curtea de Argeș: Ștefan Dumitrache a demisionat ieri din Consiliul Local, dar Parlamentul a schimbat azi legea
ACTUALacum o săptămânăBărbat din Curtea de Argeș găsit mort în lacul de la Zigoneni
LIFESTYLEacum 2 săptămâniTranzacțiile rapide și portofelele electronice schimbă modul în care românii plătesc pe internet
LIFESTYLEacum o săptămânăSaltea spumă sau arcuri pentru doi: problema nu este fermitatea, ci mișcarea care ajunge la celălalt
LIFESTYLEacum o săptămânăCe forme de cădere a părului sunt reversibile și care pot deveni permanente? Cum recunoști diferențele și când trebuie să acționezi
ACTUALacum o săptămânăDEZASTRU ECOLOGIC ÎN ARGEȘ: Deșeuri periculoase și auto, îngropate sub un depozit de cereale. Percheziții mamut și 4 rețineri
ACTUALacum 5 zileAu început reparațiile pe DJ 703H la Valea Danului: Șefa de la Drumuri s-a ținut de cuvânt, iar presa și-a făcut datoria!






Ultimele Comentarii